2026년 9월 21일 월요일 오전 9:00 KST. 장이 막 시작되는 시점이라 9월 21일 당일 주가·외국인 수급은 아직 유의미하게 집계할 수 없습니다. 따라서 국내 주가와 종목별 수급은 9월 18일 KRX 정규장, DRAM 현물가는 9월 18일 TrendForce, 미국 시장은 9월 18일 뉴욕장 마감을 기준으로 보고, 주말 동안 새로 나온 뉴스·공급망 신호를 추가했습니다.
1. 확인된 사실
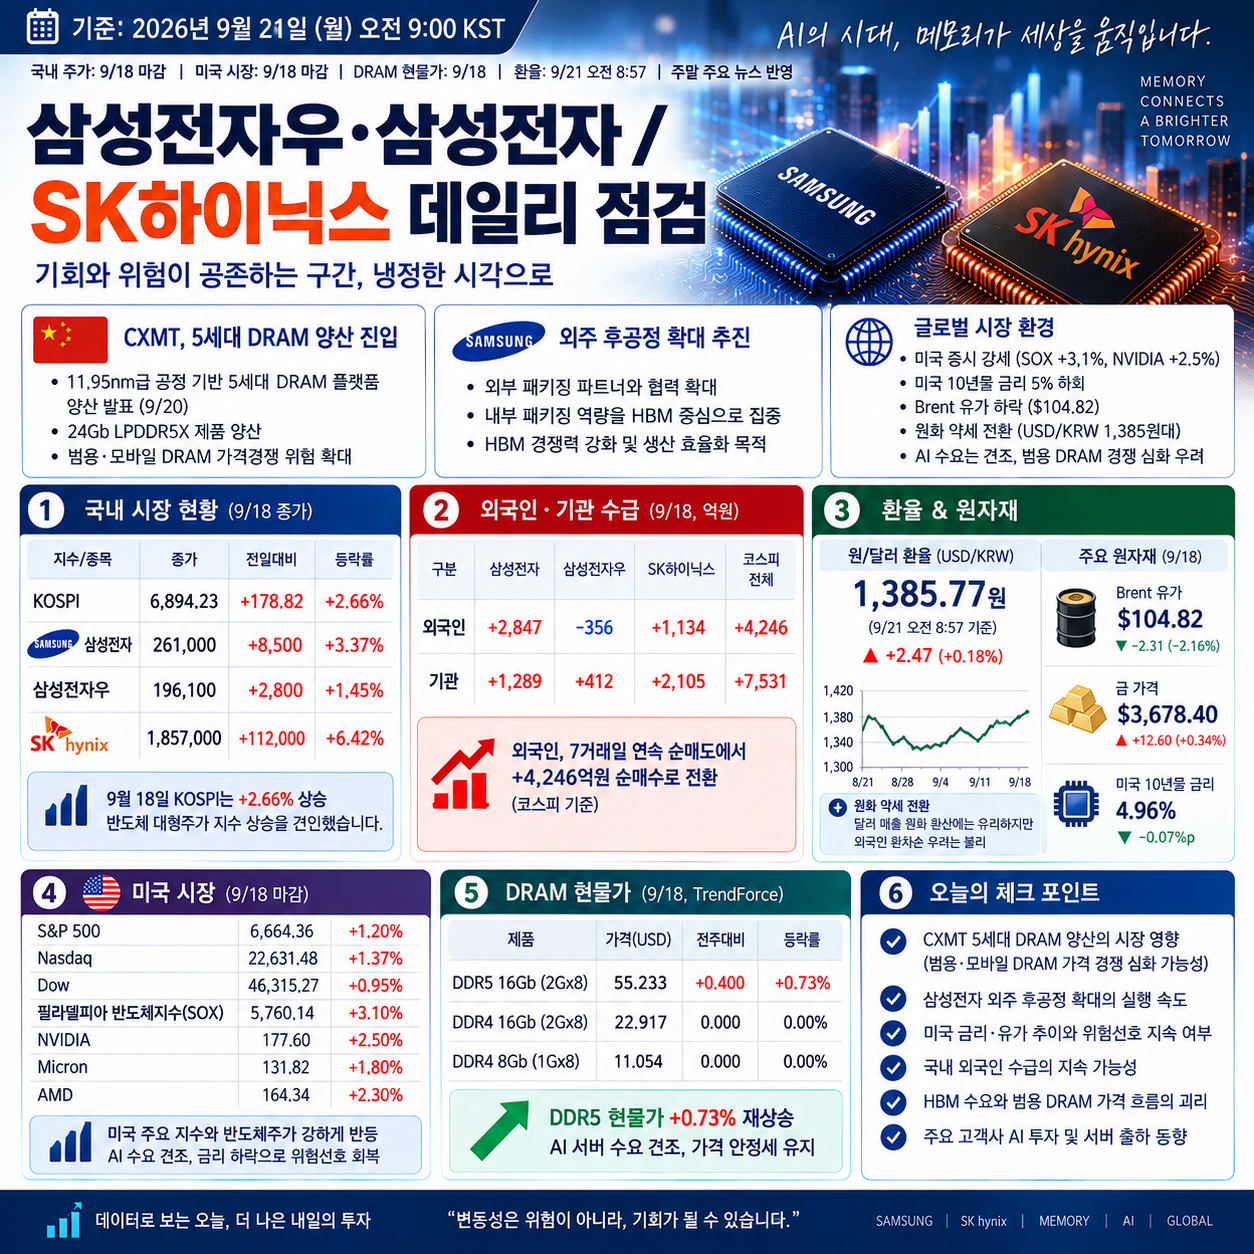
9월 18일 KOSPI는 6,894.23(+2.66%), 삼성전자는 261,000원(+3.37%), SK하이닉스는 1,857,000원(+6.42%)으로 마감했습니다. 삼성전자우는 196,100원(+1.45%)이었고, 이 가격 기준 보통주 대비 할인율은 약 24.9%입니다. 외국인은 KOSPI 전체에서는 7거래일 연속 순매도를 끝내고 약 4,246억원 순매수로 돌아섰습니다. [출처: 연합뉴스]
환율은 9월 18일 서울시장 종가가 1달러=1,383.3원이었고, 오늘 오전 8시57분 기준 최신 USD/KRW는 약 1,385.77원입니다. 즉 원화 약세가 다시 조금 진행됐습니다. 이는 두 회사의 달러 매출 원화 환산에는 유리하지만, 외국인 투자자의 환차손 우려에는 불리합니다. [출처: 연합뉴스]
삼성전자 / 삼성전자우
| 점검 항목 | 평가 | 전일 대비 변화 |
|---|---|---|
| HBM 고객 인증·대량공급 | 긍정 | 신규 실명 고객 인증 공시는 없음. HBM4 판매 확대·HBM4E 샘플 공급 유지 |
| DS 영업이익률 | 긍정 | Q2 DS OPM 약 70%, 공급부족 전망 유지 |
| SK와 HBM·AI 메모리 격차 | 긍정 | Q2 HBM SK 50% : 삼성 33%, 추격구도 유지 |
| 파운드리 적자 축소 | 긍정 | Q2 손익 크게 개선. 다만 절대 적자액·흑자전환 시점은 미공개 |
| EPS·PER 부담 | 긍정 | Q2 EPS +52%, TTM PER 약 12.8배·forward 약 4.2배 |
| 배당·자사주 | 긍정 | 90~110조원 환원 유지. 다만 현재 매입분 약 75% 소진 |
| 환율·외국인 수급 | 부정 | 시장 외국인은 복귀했지만 삼성에는 매도 집중 |
삼성 DS부문 Q2 매출은 127.5조원, 영업이익 89.2조원으로 계산상 영업이익률이 약 70.0%입니다. 회사는 메모리 부문이 역대 최대 실적을 기록했고, HBM4 판매를 확대했으며 HBM4E 샘플을 주요 고객에게 출하했다고 공식 발표했습니다. 하반기에도 서버 DRAM·eSSD·HBM 수요가 공급 증가를 앞설 것으로 회사는 보고 있습니다. [출처: Samsung Global Newsroom]
다만 이번 주말 검색에서는 NVIDIA 등 고객명을 명시한 새로운 HBM4/HBM4E 최종 인증이나 신규 대량공급 계약은 확인되지 않았습니다. 현재 공식적으로 확실한 단계는 HBM4 판매 확대와 HBM4E 주요 고객 샘플 공급입니다. 따라서 삼성의 HBM 항목은 “추가 호재 발생”이라기보다 기존 추격 시나리오가 유지되고 있다고 보는 편이 정확합니다. [출처: Samsung Global Newsroom]
HBM 격차는 삼성 쪽으로 줄어든 상태입니다. Counterpoint의 Q2 HBM 매출기준 점유율은 SK하이닉스 50%, 삼성전자 33%이며, 삼성은 Q1 21%에서 빠르게 올라왔습니다. 다만 아직 HBM4 세대의 최종 고객별 공급비중은 공개되지 않아 Q3·Q4 점유율이 진짜 시험대입니다. [출처: Counterpoint Research]
파운드리는 Q2에 HBM base-die 수요와 미국 고객 주문 증가로 손익이 크게 개선됐고, 삼성은 2nm HPC 고객 설계 수주 확대도 공식적으로 언급했습니다. 다만 사업부의 절대 영업손실 규모를 공개하지 않아 “적자 축소”는 확인돼도 흑자전환이 임박했다고 단정할 단계는 아닙니다. [출처: Samsung Global Newsroom]
주말에 나온 흥미로운 공급망 신호는 DDR5 모듈·SSD 후공정 외주 확대입니다. 업계 보도에 따르면 삼성은 천안·온양의 제한된 후공정 공간을 HBM 등 첨단 패키징에 우선 배치하고, DDR5 모듈 조립·테스트 증가분을 Dreamtech·한양디지텍·SFA반도체 등 외부 파트너로 돌리는 방향입니다. 이는 DRAM 웨이퍼 생산 외주가 아니라 모듈·후공정 외주라는 점이 중요합니다. 삼성 공식 공시는 아니지만, 사실이라면 HBM 생산 효율을 높이려는 의도가 분명해 HBM 추격에는 긍정적입니다. [출처: 매일경제]
EPS 측면도 강합니다. 삼성의 Q2 보통주·우선주 EPS는 10,849원으로 QoQ +52%였습니다. S&P Global 기반 외부 데이터는 9월 18일 기준 TTM EPS 약 20,373원, TTM PER 12.81배, forward PER 4.22배를 제시합니다. 다만 해당 가격 데이터가 KRX 종가와 약간 다르므로 PER은 절대치보다 “이익 증가 속도 대비 멀티플 부담이 상당히 낮아졌다”는 방향성을 보는 것이 안전합니다. [출처: Samsung Global Newsroom]
주주환원 정책은 여전히 삼성전자우의 큰 장점입니다. 삼성은 2026년 90~110조원, Q3 약 30조원 배당을 계획하고 있으며 잔여재원은 현금배당과 자사주 매입·소각으로 결정합니다. 다만 현재 진행 중인 약 15조원 자사주 매입은 임직원 보상 목적입니다. [출처: Samsung Global Newsroom]
수급 측면에서는 경계가 필요합니다. 9월 20일 기준 삼성은 계획된 5,328만여주 중 3,980만주, 74.69%를 이미 매입했고 누적 금액은 약 10.31조원입니다. 현재 속도가 유지되면 약 6~7거래일이면 물량이 소진될 수 있어, 외국인이 삼성으로 복귀하지 않은 상태에서 자사주 매수가 끝나면 단기 수급 공백이 생길 수 있습니다. [출처: The Korea Times]
SK하이닉스
| 점검 항목 | 평가 | 전일 대비 변화 |
|---|---|---|
| HBM 수주·공급 확대 | 긍정 | 약 10개 핵심 고객 LTA 유지, 취소·감산 신호 없음 |
| HBM3E·HBM4 경쟁력 | 긍정 | HBM 50% 1위, HBM4 기술우위 유지 |
| 영업이익률 유지 | 긍정 | Q2 OPM 76%, 훼손 신호 없음 |
| DRAM 가격 상승 | 긍정 | DDR5 16Gb $56.00, +1.39%가 최신값 |
| CAPEX·공급과잉 | 중립→경계 | CXMT G5 양산·미국 증설 검토로 장기 공급경쟁 강화 |
| 삼성·Micron과 HBM 격차 | 중립 | 선두지만 삼성 추격 지속 |
| 환율·외국인 수급 | 긍정 | 9/18 외국인이 SK하이닉스 집중 매수 |
SK하이닉스 Q2 실적은 매출 79.3187조원, 영업이익 60.5426조원, 영업이익률 76%였습니다. 회사는 약 10개 핵심 고객과 장기계약을 확보했다고 밝혔고, HBM4는 고객 요구 속도·전력효율·원가경쟁력을 충족했다고 공식 발표했습니다. [출처: SK hynix Newsroom]
DRAM 가격도 아직 강합니다. TrendForce의 마지막 거래일인 9월 18일 DDR5 16Gb 4800/5600 평균 현물가는 $56.00, +1.39%였습니다. 주말에는 현물가 업데이트가 없으므로 오늘 오전에도 이 값이 최신입니다. 서버·AI 메모리 업황 관점에서는 명백한 긍정 신호입니다. [출처: TrendForce]
그러나 오늘 새롭게 반영해야 할 부정적 공급망 변수는 CXMT입니다. CXMT는 5세대 DRAM 플랫폼이 양산에 들어갔다고 발표했고, 24Gb LPDDR5X도 이미 양산 중이라고 밝혔습니다. 새 공정은 이전 세대보다 웨이퍼당 gross die 생산량을 최소 50% 늘린다고 회사는 주장했습니다. 이는 HBM 시장을 직접 침범하는 뉴스는 아니지만 일반 DRAM 가격과 중국향 모바일 메모리 경쟁에는 분명한 장기 압력입니다. [출처: Reuters]
SK의 장기 CAPEX에는 미국 생산도 변수입니다. Intel Ohio 시설을 활용한 메모리 생산 협의와 Solidigm의 미국 NAND 팹 검토가 진행 중이지만 모두 아직 초기·탐색 단계입니다. 미국 현지 생산은 고객 접근성과 공급망 안정에는 유리하지만 원가·CAPEX가 커질 수 있기 때문에, 계약 조건이 나오기 전까지는 중립으로 보는 게 적절합니다. [출처: Reuters]
밸류에이션은 여전히 SK가 더 낮습니다. S&P Global 기반 9월 18일 데이터에서 SK하이닉스 TTM EPS는 약 227,588원, TTM PER 8.16배, forward PER 4.54배입니다. 다만 76%라는 초고 영업이익률이 장기 정상수익률일 가능성은 낮기 때문에 단순 PER 8배만 보고 저평가라고 판단하기보다 마진 정상화 속도를 함께 봐야 합니다. [출처: StockAnalysis.com]
주주환원은 구조적으로 더 강합니다. SK하이닉스는 40조원 자사주를 매입한 뒤 전량 소각하고 2025~2027년 누적 FCF의 50% 초과를 환원하기로 했습니다. 현재까지 1,415만주, 약 24.39조원, 예정 물량의 58.79%가 매입됐습니다. 현재 속도라면 약 15~16거래일 후 프로그램이 끝날 수 있어 삼성과 마찬가지로 10월 수급공백을 확인해야 합니다. [출처: SK hynix Newsroom]
2. 출처와 기준 날짜
기업 실적은 삼성전자 2026-07-30 Q2 공식 실적, SK하이닉스 2026-07-29 Q2 공식 실적을 최우선으로 사용했습니다. HBM 시장점유율은 Counterpoint 2026-09-03 발표 Q2 데이터, DRAM 현물가격은 TrendForce 2026-09-18 18:10 GMT+8, 국내 주가·환율은 9월 18일 KRX·서울외환시장 기준입니다. [출처: Samsung Global Newsroom]
주말 새 뉴스 중 가장 중요한 자료는 Reuters의 9월 20일 CXMT 5세대 DRAM 양산 보도입니다. 삼성 DDR5 모듈 외주 확대는 회사 공식 공시가 아니라 업계·후공정 공급망 보도이므로 확정 투자결정과 동일하게 취급하지 않았습니다. [출처: Reuters]
미국 9월 18일 장은 S&P500 +0.17%, Nasdaq +0.40%, Dow -0.18%였고 기술주가 상대적으로 강했습니다. 미 10년물은 약 5.0%, Brent는 금요일 $103.87까지 내려왔지만 주말 Houthi의 Riyadh 공격 이후 월요일 아시아 초반 Brent는 다시 약 $104.68(+0.78%)로 상승했습니다. 매크로 위험은 완전히 해소되지 않았습니다. [출처: Reuters]
3. 분석 또는 해석
전일과 비교하면 SK하이닉스의 우위는 유지하되 격차를 더 벌릴 정도의 새 호재는 없습니다. 삼성전자우와 SK하이닉스의 상대매력은 전일 SK 55 : 삼성전자우 45였고 오늘도 55 : 45를 유지하겠습니다.
SK하이닉스의 강점은 여전히 명확합니다. HBM 1위·76% OPM·약 10개 고객 LTA·낮은 PER·9월 18일 외국인 복귀가 한 방향으로 정렬돼 있습니다. 반대로 삼성전자우는 약 25% 할인·HBM 점유율 추격·DS 70% 수준 OPM·90~110조원 환원이라는 가치·방어형 강점이 있습니다.
오늘 새로 나온 CXMT 뉴스는 두 회사 모두에게 장기적으로 부정적이지만, 당장 HBM 투자논리를 훼손하지는 않습니다. CXMT의 이번 발표는 주로 LPDDR5X와 일반 DRAM 공정 경쟁력 향상입니다. 따라서 2026~2027년 HBM 사이클보다는 2028년 이후 범용 DRAM ASP와 중국 내 점유율에 더 민감한 변수로 봅니다. [출처: Reuters]
삼성의 DDR5 모듈 외주 확대 움직임은 오히려 이 경쟁에 대한 대응으로 읽을 수 있습니다. 저부가 후공정은 파트너에게 맡기고 내부 패키징을 HBM에 집중한다면 삼성의 HBM 점유율 추격 속도를 높일 수 있는 구조적 변화입니다. 다만 회사 공식 발표가 아니므로 현재 평가는 “긍정적 공급망 신호” 수준입니다. [출처: Memory Capex]
4. 예측 또는 추정
오늘 9월 21일에는 외국인의 두 번째 선택이 가장 중요합니다. 9월 18일에는 KOSPI 외국인이 8거래일 만에 돌아왔고 SK하이닉스가 강하게 반응했습니다. 오늘도 외국인 순매수가 SK에 이어진다면 9월 중순 조정이 펀더멘털 붕괴가 아니라 포지션 축소였다는 판단이 크게 강화됩니다. 반대로 하루 만에 다시 대규모 순매도로 돌아서면 18일의 움직임은 숏커버 성격일 가능성이 높아집니다. [출처: 연합뉴스]
삼성전자우는 오늘부터 외국인 복귀 여부와 자사주 매입 종료 시점을 같이 봐야 합니다. 현재 속도라면 삼성 자사주 프로그램이 SK보다 먼저 끝날 가능성이 크기 때문에 외국인이 들어오지 않은 상태에서 회사 매입까지 끝나는 순간이 가장 민감한 수급 구간입니다. [출처: Seoul Economic Daily]
중기적으로는 CXMT가 실제로 서버용 DDR5까지 빠르게 확대하는지가 중요합니다. 현재 확인된 핵심 신제품은 모바일 LPDDR5X입니다. 향후 서버 DRAM까지 원가·수율 경쟁력을 확보한다면 삼성·SK·Micron의 conventional DRAM ASP에는 의미 있는 압력이 될 수 있지만, HBM4/HBM4E 시장의 기술·고객인증 장벽은 훨씬 높기 때문에 아직 같은 수준의 위협으로 볼 수는 없습니다.
5. 불확실한 부분
삼성에서는 NVIDIA 등 개별 고객의 HBM4/HBM4E 최종 인증 비중, 실제 대량공급량, Q3 HBM 점유율, 파운드리 절대 손실·2nm 수율이 공개되지 않았습니다. DDR5·SSD 외주 확대 역시 업계 보도이며 삼성 공식 확인은 아직 없습니다.
SK하이닉스에서는 9월 18일 외국인 매수의 지속성, HBM4에서 50% 수준 점유율을 유지할지, Intel Ohio·Solidigm 미국 팹 프로젝트의 실제 투자규모와 자금조달 구조가 아직 확정되지 않았습니다.
또 오늘 오전 9시 시점에는 한국장이 막 시작돼 9월 21일 종목별 실시간 외국인 수급을 평가하기에는 너무 이릅니다. 따라서 이 보고서에서 외국인 판단은 9월 18일 확정 데이터를 기준으로 했습니다.